La inflació es dispara
La inflació s’ha disparat al 4,3% el mes d’agost de 2026, i tot apunta que setembre serà encara pitjor. Però el problema no és només el repunt puntual, sinó la inflació acumulada que arrosseguem des de la pandèmia. Segons l’INE, la cistella de la compra s’ha encarit un 19,1% entre 2020 i 2025. Això vol dir que allò que costava 100 euros el 2020 ara costa 119. I això és una mitjana, ja que molts productes essencials han pujat molt més.
Ara bé, aquesta inflació no és neutra. No afecta igual a tothom. Les classes populars i les persones pensionistes són les que més pateixen, perquè destinen una part molt més gran dels seus ingressos a alimentació, energia, transport i habitatge: els sectors que més s’han encarit.
I mentre la vida puja, els beneficis de les entitats financeres també es disparen. Això no és una coincidència, sinó la conseqüència d’un model econòmic que premia els de sempre, uns pocs, i castiga els de sempre, les classes populars.
Hem de tenir en compta que l’IPC general és una mitjana. Però la inflació que pateixen les llars populars és molt més alta. Per què? Perquè els productes que més han pujat són precisament els que les famílies treballadores compren cada dia: aliments frescos, subministraments, medicació, transport o habitatge.
Quan la inflació es concentra en els béns essencials, els pobres es fan més pobres i els rics continuen vivint en una bombolla.
No podem oblidar -ni permetre que s’oblidi- que les persones pensionistes, especialment les dones, les pensions mínimes i les persones grans que viuen soles, han perdut capacitat de compra any rere any. I això, no és una percepció, sinó una realitat econòmica, ja que cada cop que els preus pugen per sobre de les pensions, la vida es fa més cara i la dignitat més difícil de sostenir.
La inflació és un impost silenciós, un mecanisme pervers que recau sobre qui menys té i que beneficia qui més acumula. No passa per cap llei, no es vota al Congrés, no s’anuncia en cap roda de premsa. Però actua amb una eficàcia devastadora, ja que erosiona el poder adquisitiu de les llars populars i, al mateix temps, incrementa els marges de benefici de qui controla preus, mercats i finances.
Perquè la inflació no és neutra. La inflació és una transferència de renda. Quan els preus pugen més que els salaris i les pensions, els rics guanyen i els pobres perden. És així de simple i així de brutal.
Les persones pensionistes ho saben millor que ningú, ja que cada cop que van al supermercat, cada factura de llum, cada rebut del gas, cada cop que han de triar entre alimentació fresca o medicació. I mentre elles fan equilibris impossibles, les grans corporacions energètiques, les distribuïdores d’aliments i les entitats financeres presenten beneficis multimilionaris.
És una paradoxa intolerable que qui viu amb una pensió mínima perdi poder adquisitiu, mentre qui especula amb preus essencials incrementa beneficis. Que qui ha treballat tota una vida paga la crisi i qui controla el mercat se’n beneficia.
Això no és un accident. És un model. Un model que permet que la inflació funcioni com una mà invisible que trasllada renda de les classes populars cap a les elits econòmiques. Un model que condemna les persones pensionistes a una vulnerabilitat creixent mentre els grans grups financers celebren resultats històrics.
La pregunta és inevitable: Quina mena de democràcia permet que la gent gran perdi poder adquisitiu mentre els beneficis empresarials baten rècords?
La resposta és igual de clara: Una democràcia que no protegeix els seus pensionistes és una democràcia que renuncia a la justícia social.
Les classes populars pateixen tres efectes simultanis: La cistella de la compra puja més que l’IPC. Els salaris no han pujat un 19% en cinc anys. Els costos essencials són els que més s’han encarit.
Això genera una nova figura social: el treballador pobre i, encara pitjor, el pensionista pobre.
Mentre les famílies fan equilibris per arribar a final de mes, les entitats financeres anuncien beneficis multimilionaris. Per què? Perquè els tipus d’interès elevats -que ofeguen hipoteques i crèdits- són una mina d’or per als bancs.
És obscè que mentre la vida puja, les pensions perden poder adquisitiu i les famílies s’endeuten per pagar el carro de la compra, els bancs celebren resultats històrics.
Això no és un accident. És un model econòmic que socialitza les pèrdues i privatitza els guanys.
Si setembre confirma un nou repunt, la pèrdua de poder adquisitiu s’accelerarà. I la revalorització de les pensions per al 2027 quedarà encara més desfasada si no es contempla aquesta realitat.
És a dir: més empobriment per a les classes populars.
La inflació no és un indicador tècnic, sinó una batalla política, ja que quan la vida puja un 19% en cinc anys i les pensions i salaris no ho fan, el que s’està produint és una redistribució regressiva. Es a dir que els que menys tenen són els que més perden.
I mentre això passa, les entitats financeres acumulen beneficis desorbitats gràcies a uns tipus d’interès que ofeguen famílies i pensionistes.
Per això cal dir-ho clar: si no es topen preus, si no s’aplica IVA 0% als béns essencials, si no es limita el poder dels bancs i si no es garanteix la revalorització real de les pensions, les classes populars seguiran pagant una crisi que no han provocat.
*Pedro Jesús Fernández.
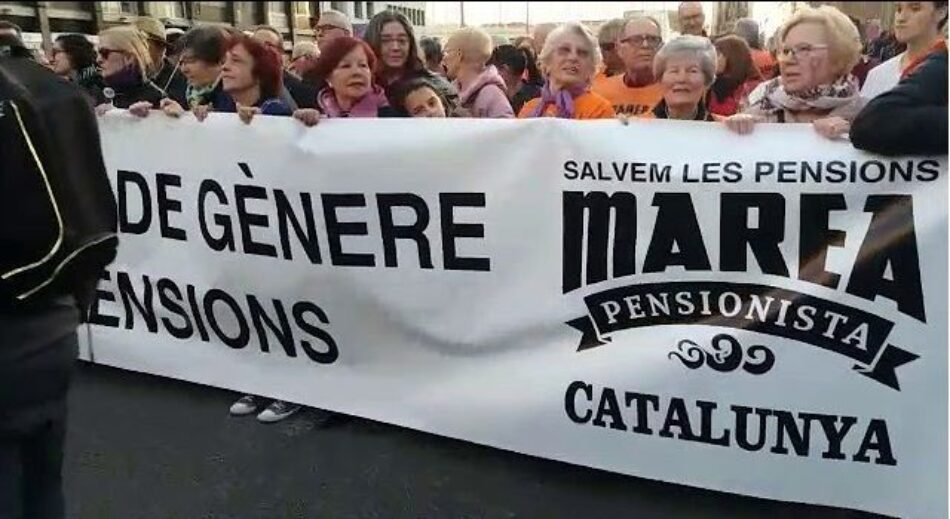
Marea Pensionista de Catalunya.
Relacionado